myZoi: Get Salary | Send Money
- 128.00المراجعات
- 4.1
- المطوّر
- Financial Inclusion Technologies Limited
- تاريخ الإصدار
- 21/11/2023
لقطات الشاشة
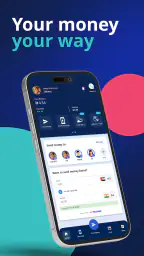
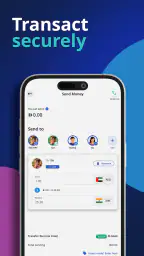
من أول استخدام، شعرت أن myZoi: Get Salary | Send Money يحاول حل موقف عملي جدًا: استلام الراتب، استعمال بطاقة فيزا، وتحويل المال إلى البلد الذي تعيش فيه عائلتك أو توجد فيه التزاماتك. هذه ليست فكرة تطبيق مالي للترفيه أو لتتبع المصروفات بالتفصيل؛ قيمته الأساسية تظهر عندما تريد جمع خطوات مالية متكررة في مكان واحد بدل التنقل بين خدمات مختلفة.
التطبيق موجّه إلى الشؤون المالية، ومطوّره هو Financial Inclusion Technologies Limited. وهو مجاني، بتصنيف عمري PEGI 3، ما يجعله مناسبًا من ناحية التصنيف العام لجمهور واسع. لكن سهولة الوصول لا تعني أن القرار المالي يصبح تلقائيًا؛ ما يهم فعلًا هو مدى ملاءمته لطريقة استلامك لراتبك، ومدى اعتمادك على البطاقة والتحويلات الدولية بصورة متكررة.
من الانطباع الأول إلى الاستخدام الذي يستمر
الجاذبية في الأسبوع الأول واضحة: بدل أن أتعامل مع الراتب والإنفاق والتحويلات كمهام منفصلة، أجد تطبيقًا يحاول وضعها ضمن تجربة واحدة. هذا النوع من التنظيم مفيد خصوصًا لمن بدأ العمل في بلد جديد، أو لمن يريد طريقة أكثر مباشرة لإرسال المال إلى أسرته. الملخص الموجود للتطبيق يركّز على هذه الوظائف الثلاث، ولذلك لا أتوقع منه أن يكون بديلًا كاملًا عن كل أدوات الإدارة المالية الأخرى.
أهم نصيحة عند البداية هي ألا أتعامل مع التطبيق كأنه مجرد محفظة أموال إضافية. قبل الاعتماد عليه في موعد تحويل مهم، أرتّب خطواتي بهدوء: أتأكد من طريقة وصول الراتب، أراجع بيانات بطاقة فيزا، وأفهم مسار التحويل إلى المستفيد. هذه العادة الصغيرة تقلل احتمال أن أكتشف مشكلة في يوم استحقاق الإيجار أو في موعد إرسال المصروف العائلي.
وجود بطاقة فيزا ضمن التجربة يجعل التطبيق أكثر فائدة لمن يريد الإنفاق اليومي بعد وصول الراتب، لا لمن يريد إرسال المال فقط. عمليًا، قد يكون من المريح أن أستخدم البطاقة للمشتريات المعتادة ثم أتعامل مع التحويل من البيئة نفسها. لكن هذا لا يعني أن البطاقة ستناسب كل شخص؛ من يفضّل بطاقة مصرفه الأساسية، أو لديه نظام مكافآت مهم، قد لا يجد سببًا كافيًا لتغيير عادته.
خلال الاستخدام الأول، أفضل طريقة للحكم عليه هي اختيار سيناريو صغير بدل نقل كل ترتيباتي المالية إليه فورًا. يمكنني مثلًا البدء بتحويل منتظم منخفض المخاطر أو استخدام البطاقة في مشتريات عادية، ثم أراقب مدى وضوح الخطوات وسهولة مراجعة العملية. بهذه الطريقة أعرف إن كان التطبيق عمليًا بالنسبة لي، لا إن كان يبدو جيدًا في شاشة البداية فقط.
سيناريو يومي يوضح فائدته
لنتخيل موظفًا يستلم راتبه في نهاية الشهر ويريد إرسال جزء منه إلى أسرته. في الطريقة التقليدية قد يحتاج إلى متابعة وصول الراتب في خدمة، ثم استخدام بطاقة أو حساب آخر، ثم فتح خدمة تحويل منفصلة. مع myZoi، الفكرة هي تقليل هذا التشتت: أبدأ من الراتب، أستخدم البطاقة عند الحاجة، وأرسل المبلغ من المسار المالي نفسه. الفائدة هنا ليست في عدد الخطوات على الورق، بل في تقليل فرص نسيان خطوة أو استخدام وسيلة غير مقصودة.
مع ذلك، لا أنصح بإرسال كامل المبلغ المتاح مباشرة. أترك دائمًا رصيدًا للنفقات القريبة، وأراجع اسم المستفيد والمبلغ قبل التأكيد. في تطبيق مالي، الخطأ في إدخال بيانات التحويل أكثر أهمية من جمال التصميم، ولذلك أتعامل مع كل عملية كقرار يحتاج مراجعة، حتى لو بدت الواجهة بسيطة.
ماذا يبقى بعد انتهاء حماس البداية؟
بعد مرور الوقت، لا تقاس قيمة التطبيق بعدد مرات فتحه، بل بقدرته على خدمة عادة متكررة. إذا كنت تستلم راتبك من خلاله وتستخدم البطاقة باستمرار وترسل المال إلى بلدك بصورة دورية، فهناك احتمال حقيقي أن يصبح جزءًا ثابتًا من روتينك. أما إذا كنت تحتاج تحويلًا نادرًا فقط، فقد لا يكون تثبيت تطبيق مالي إضافي مفيدًا بما يكفي.
هذه نقطة مهمة لأن التطبيقات المالية تتنافس مع عادات راسخة. قد يكون لديك حساب بنكي تستخدمه منذ سنوات، وبطاقة تعرف كل تفاصيلها، وخدمة تحويل تثق بها. لكي يحتفظ myZoi بمكانه، يجب أن يوفر لك راحة متكررة، لا مجرد تجربة أولى لطيفة. بالنسبة لي، أفضل معيار هو: هل أستطيع إنهاء المهمة الشهرية بسرعة ووضوح، وهل أعود إليه دون الحاجة إلى إعادة تعلم المسار كل مرة؟
يناسب التطبيق بصورة خاصة العاملين الذين يرسلون جزءًا من دخلهم إلى الخارج، لأن الراتب والتحويل ليسا مهمتين منفصلتين تمامًا في حياتهم اليومية. كما قد يناسب من يريد بطاقة مرتبطة بعادته المالية الجديدة بدل حمل عدة حلول غير مترابطة. في المقابل، من يبحث عن ميزانية تفصيلية، أو تحليلات إنفاق عميقة، أو إدارة استثمارات، سيحتاج على الأرجح إلى أداة متخصصة إلى جانبه بدل اعتبار هذا التطبيق حلًا شاملًا.
ومن المفيد أيضًا التفكير في التطبيق كحل للانتظام، لا كوسيلة لاتخاذ قرارات مالية ذكية بالنيابة عني. هو قد يساعدني على تنفيذ الروتين، لكنه لا يقرر كم ينبغي أن أرسل، ولا ما إذا كان الإنفاق على البطاقة مناسبًا لميزانيتي. لذلك أستخدمه مع قاعدة شخصية واضحة: أحدد مبلغ التحويل بعد حساب الفواتير والاحتياجات، وليس بمجرد رؤية الرصيد المتاح.
مقارنته بالبدائل المعتادة
مقابل البنك التقليدي، تبدو فكرة myZoi أكثر تركيزًا على احتياجات الراتب والبطاقة والتحويل إلى البلد الأصلي. البنك قد يكون أقوى لمن يريد خدمات مصرفية أوسع أو علاقة مالية طويلة المدى، بينما يلفت هذا التطبيق انتباهي عندما تكون الأولوية لتجربة مباشرة مرتبطة بالعمل والتحويلات. الاختيار بينهما يعتمد على ما أحتاجه فعلًا، وليس على كون أحدهما أحدث.
ومقابل خدمات التحويل المتخصصة، تكمن جاذبية myZoi في تقليل التنقل بين التطبيقات. لكن الخدمة المتخصصة قد تكون أفضل في بعض الحالات إذا كان اهتمامي الرئيسي هو مقارنة طرق الاستلام أو التركيز على التحويل وحده. لا أستبدل الحل المتخصص تلقائيًا؛ أقارن سهولة العملية، ووضوح المبلغ النهائي، ومدى اعتمادي على البطاقة والراتب داخل التجربة نفسها.
أما مقابل استخدام بطاقة مصرفية عادية، فالفارق العملي هو أن myZoi يحاول ربط البطاقة بسياق أوسع يبدأ من الراتب وينتهي بالتحويل. إذا كانت بطاقتي الحالية تؤدي الغرض ولا أرسل المال إلى الخارج، فلن أجد بالضرورة مكسبًا كبيرًا. أما إذا كانت لدي دورة شهرية ثابتة بين الراتب والإنفاق والتحويل، فقد تكون هذه الوحدة سببًا منطقيًا لتجربته.
ما الذي يحتاج إلى عناية شهرية؟
أي تطبيق مالي يحتاج إلى صيانة شخصية، حتى لو كانت الواجهة سهلة. أراجع بيانات المستفيدين قبل التحويل، وأتأكد من أن بطاقة فيزا التي أستخدمها ما زالت مناسبة، وأتابع سجل العمليات بدل الاعتماد على الذاكرة. لا أعتبر هذه الخطوات عيبًا خاصًا بالتطبيق، لكنها جزء من تكلفة استخدامه، ومن السهل تجاهلها عندما تصبح العملية روتينية.
أفضل أسلوب وجدته لتقليل العبء هو تخصيص وقت قصير بعد وصول الراتب مباشرة. أتحقق من الرصيد، أحدد المبلغ الذي أرسله، ثم أنفذ التحويل بعد مراجعة التفاصيل. هذا يمنع تراكم المهمة إلى آخر الشهر، حين تكون المصروفات أكثر ضغطًا. كما أنني لا أترك بيانات الدخول أو الهاتف بلا حماية؛ التطبيق مالي، وأي اختصار في الأمان قد يسبب مشكلة أكبر من الوقت الذي أوفره.
التحديثات جزء آخر من الصيانة. الإصدار الحالي هو 02.53.02، ويحتاج التطبيق إلى نظام تشغيل Android 8.0 أو أحدث. بالنسبة إلى معظم الهواتف الحديثة، لا يمثل ذلك عائقًا كبيرًا، لكن من يستخدم هاتفًا قديمًا ينبغي أن يتحقق من توافقه قبل أن يجعل التطبيق وسيلته الأساسية للراتب. الأهم هو ألا أنتظر حتى يوم الدفع لأكتشف أن الجهاز لم يعد مناسبًا للتشغيل.
كما أحتفظ بوسيلة بديلة للوصول إلى أموالي أو إرسال مبلغ عاجل. ليس لأن التطبيق غير موثوق بالضرورة، بل لأن الاعتماد الكامل على أي تطبيق واحد يترك مساحة ضيقة عند فقد الهاتف أو مواجهة عطل أو الحاجة إلى تنفيذ مهمة خارج الروتين. هذه النصيحة مهمة خصوصًا لمن يعيش بعيدًا عن أسرته ويعتمد على التحويلات في مواعيد محددة.
مصادر التعب التي تظهر مع الوقت
أكبر مصدر محتمل للتعب هو أن التطبيق يجمع وظائف مالية حساسة في تجربة واحدة. هذا مريح عندما تسير الأمور بسلاسة، لكنه يجعل أي خطوة غير واضحة أكثر إزعاجًا، لأنني لا أتعامل مع تطبيق ثانوي بل مع راتب وبطاقة وتحويل. لذلك أفضّل أن تكون كل عملية قابلة للمراجعة بسهولة، وأن أعرف دائمًا أين وصلت قبل أن أبدأ العملية التالية.
قد يشعر بعض المستخدمين بأن وجود بطاقة وتحويل وراتب في مكان واحد يضيف مسؤولية بدل أن يزيلها. إذا كنت أستخدم عدة حسابات، فقد أحتاج إلى تذكّر أي رصيد موجود في كل مكان، وأي بطاقة هي الأنسب لمشتريات معينة. هنا تظهر مفاضلة واضحة: الوحدة توفر وقتًا، لكنها قد تجعل تنظيم الأموال أكثر تعقيدًا إذا لم أضع قاعدة بسيطة للإنفاق والتحويل.
ومن مصادر الإرهاق أيضًا الاعتماد على التطبيق في تحويلات متكررة دون مراجعة هادئة. تكرار العملية قد يجعلني أضغط بسرعة وأفترض أن التفاصيل لم تتغير. لذلك أتعامل مع كل تحويل كأنه جديد من ناحية المستفيد والمبلغ، حتى لو كان شهريًا. هذه ليست خطوة ممتعة، لكنها تمنع العادة من التحول إلى إهمال.
هناك أيضًا مستخدمون لن يشعروا بفائدة كافية إذا كان هدفهم مختلفًا. من يريد تطبيقًا لإدارة الميزانية المنزلية، أو تصنيف كل عملية شراء، أو بناء خطة ادخار مفصلة، قد يفضّل أداة مالية مخصصة لذلك. ومن لا يحتاج إلى تحويل المال إلى بلد آخر قد يرى أن وظيفة أساسية في myZoi لا تضيف شيئًا إلى حياته اليومية. الاختيار الصحيح هنا يعتمد على دورة راتبك الفعلية، لا على عدد الخدمات التي يضعها التطبيق أمامك.
هل يستحق مكانًا دائمًا على الهاتف؟
يحصل التطبيق على متوسط تقييم يبلغ 4.1 من أكثر من 900 تقييم، مع أكثر من 100 ألف عملية تثبيت. هذه الأرقام تشير إلى اهتمام حقيقي من المستخدمين، لكنها لا تحسم القرار بدلًا مني؛ فالتجربة المالية تختلف كثيرًا حسب البلد، وطريقة استلام الراتب، ونمط التحويل، ومدى الاعتماد على البطاقة. أتعامل معها كإشارة إلى أن التطبيق ليس فكرة هامشية، لا كضمان بأنه مناسب لكل حالة.
أراه خيارًا جيدًا لمن يريد ربط راتبه ببطاقة فيزا وتحويلات إلى بلده، خصوصًا إذا كانت هذه المهام تتكرر كل شهر. قوته الأساسية هي تقليل التشتت ومنح الروتين المالي نقطة بداية واحدة. كما أن كونه مجانيًا يجعل تجربة الاستخدام الأولية أسهل، من دون أن أحتاج إلى دفع تكلفة مباشرة لمجرد معرفة إن كان يناسبني.
لكنني لا أوصي به كحل وحيد لكل شخص. إذا كان لدي بنك قوي أستخدمه بالفعل، وخدمة تحويل مريحة، وبطاقة تلبي احتياجاتي، فقد لا يكون الانتقال ضروريًا. وإذا كنت أحتاج أدوات مالية أعمق، فسأستخدم تطبيقًا متخصصًا إلى جانبه. كذلك، لا أنقل إليه كل اعتمادي قبل أن أختبر دورة راتب كاملة وأتأكد من أن خطوات البطاقة والتحويل واضحة بالنسبة لي.
في النهاية، قيمة myZoi لا تأتي من novelty مؤقتة، بل من قدرته على تكرار ثلاث مهام مهمة دون إرهاق: استقبال الراتب، استخدام البطاقة، وإرسال المال إلى البلد الذي أحتاجه. إذا كانت هذه هي حياتي المالية فعلًا، فسأمنحه فرصة جادة وأبقي على عادة المراجعة الشهرية والوسيلة البديلة. أما إذا كانت احتياجاتي مصرفية عامة أو تحويلاتي نادرة، فالأفضل أن ألتزم بحل أبسط أو أكثر تخصصًا.
تقييمي النهائي إيجابي بحذر: myZoi يبدو عمليًا عندما يخدم روتينًا واضحًا، وليس عندما أحاول إجباره على أن يكون بنكًا شاملًا أو مدير ميزانية كاملًا. بعد أن يهدأ حماس الأسبوع الأول، يبقى السؤال الحاسم بسيطًا: هل يوفر لي كل شهر وقتًا وارتباكًا أقل من البدائل التي أستخدمها؟ إذا كانت الإجابة نعم، فهو يستحق مساحة دائمة على الهاتف؛ وإذا كانت لا، فمجرد جمع الوظائف في تطبيق واحد لا يكفي.
أبرز المزايا
- يتيح الوصول إلى الراتب وإدارته من تطبيق واحد بسهولة.
- إرسال الأموال للأصدقاء والعائلة بسرعة عبر الهاتف.
- واجهة واضحة ومناسبة للمستخدمين الجدد.
- يساعد على متابعة المصروفات والمعاملات المالية.
- إشعارات فورية عند استلام الراتب أو تنفيذ التحويلات.
القيود
- قد تختلف الخدمات المتاحة حسب بلد المستخدم أو جهة العمل.
- يتطلب إنشاء حساب وتقديم بيانات شخصية للتحقق.
- قد تُفرض رسوم على بعض التحويلات أو الخدمات المالية.
- يعتمد استخدامه على توفر اتصال مستقر بالإنترنت.
- قد يواجه بعض المستخدمين تأخرًا في دعم العملاء أو حل المشكلات.
الأسئلة الشائعة
ما هو تطبيق myZoi: Get Salary | Send Money؟
تطبيق myZoi هو منصة مالية رقمية تهدف إلى تسهيل الوصول إلى الراتب وإدارة الأموال وتحويلها بطريقة أكثر مرونة. يتيح للمستخدمين، بحسب البلد والجهة الداعمة، استلام الراتب أو جزء منه، إرسال الأموال، ومتابعة العمليات من خلال الهاتف. قبل التسجيل، يُنصح بالتحقق من توفر الخدمة في بلدك ومن توافقها مع جهة عملك والوثائق المطلوبة.
هل يمكنني استلام راتبي من خلال myZoi قبل موعد الدفع المعتاد؟
قد يتيح myZoi لبعض المستخدمين الوصول إلى جزء من الراتب المكتسب قبل تاريخ الدفع الرسمي، لكن هذه الميزة لا تكون متاحة للجميع تلقائياً. يعتمد الأمر عادةً على اتفاقية صاحب العمل، وأهلية الموظف، وسياسات التطبيق، وربما رسوم أو حدود محددة. لذلك يجب قراءة شروط السحب المبكر بعناية والتأكد من المبلغ النهائي الذي سيصل إليك.
كيف يمكن إرسال الأموال عبر تطبيق myZoi؟
بعد إنشاء الحساب والتحقق من الهوية، يمكنك استخدام خيارات التحويل المتاحة داخل التطبيق لإرسال الأموال إلى مستفيدين مؤهلين. تختلف طرق الإرسال، والسرعة، والعملات، والرسوم بحسب الدولة والوجهة ونوع التحويل. قبل تأكيد العملية، راجع اسم المستفيد والمبلغ وسعر الصرف وأي رسوم إضافية، لأن بعض التحويلات قد لا تكون قابلة للإلغاء بعد تنفيذها.
هل تطبيق myZoi آمن، وما المعلومات المطلوبة للتسجيل؟
يعتمد التطبيق على إجراءات التحقق من الهوية وحماية الحساب للمساعدة في تأمين بيانات المستخدم والمعاملات، وقد يطلب رقم الهاتف أو البريد الإلكتروني وبيانات شخصية ووثائق رسمية، وفقاً للمتطلبات المحلية. استخدم كلمة مرور قوية، ولا تشارك رموز التحقق مع أي شخص. كما يُفضّل تنزيل التطبيق من المتاجر الرسمية ومراجعة سياسة الخصوصية قبل إنشاء الحساب.
هل توجد رسوم أو حدود للتحويل واستخدام خدمات myZoi؟
قد تفرض myZoi رسوماً على بعض الخدمات مثل التحويلات، السحب المبكر، أو إرسال الأموال إلى وجهات معينة، بينما قد تكون خدمات أخرى مجانية ضمن حدود محددة. تختلف الرسوم والحدود حسب البلد، العملة، نوع الحساب، واتفاقية صاحب العمل. افحص شاشة ملخص العملية قبل التأكيد، وتأكد من فهم سعر الصرف والرسوم الإجمالية حتى لا تتفاجأ بالتكلفة.


